金融智能与数据科学研究组(FinD Lab)微信公众号开通啦!
发布时间:
文章目录
🌟 一、研究组介绍
金融智能与数据科学研究组(Financial Intelligence & Data Science Lab, FinD Lab) 发源自中国科学院智能信息处理重点实验室机器学习与数据挖掘(MLDM)课题组,现内设于计算所智能信息处理实验室,隶属 智能算法安全全国重点实验室。团队长期深耕 人工智能 × 金融安全 交叉前沿领域。
🚀 核心关注 团队聚焦 如何让 AI 理解并守护复杂金融系统 这一核心问题,围绕用户网络行为驱动的金融风险建模,持续在数据挖掘与自然语言处理领域顶级期刊与会议(如 IEEE TKDE、KDD、WWW、SIGIR、ACL 等)发表高水平成果。
👥 团队规模 团队现有研究员 1 人、助理研究员 1 人、博士后 1 人,以及博士生与硕士生共 20 余人,整体氛围开放、协作紧密。近年来多人入选 北京市杰青、科技新星、中科院青促会 等人才计划。
💼 落地能力 相关技术已在 深圳证券交易所、蚂蚁集团、阿里巴巴、腾讯、字节跳动 等关键机构与企业实现规模化应用,在数字普惠金融安全、证券市场风险监测、交易欺诈防控等场景产生实际影响,曾获 2024 年度 CCF 科技进步二等奖。
🔍 二、研究方向介绍
研究组围绕国家金融安全重大需求,聚焦两大核心命题:
- AI for Financial Security: 如何用 AI 构建更强的金融风险感知与防控能力
- AI Safety in Finance: 如何确保 AI 在高敏感金融场景中的安全性与可靠性
在此基础上,形成三条相互支撑的研究主线:
📍 1. 行为数据 × 知识驱动的智能风控建模(微观—中观) 面向真实复杂金融场景中的“高噪声、强对抗、弱标注”问题,研究用户行为建模、跨模态信息融合与知识增强学习方法,提升个体与群体风险识别能力。
📍 2. AI 驱动的风险推理与跨域演化建模(中观—宏观) 围绕风险如何从“信号”演化为“事件”并进一步扩散,研究风险传播机制建模、因果推理与态势推演方法,构建可解释、可推演的宏观风险分析框架。
📍 3. 金融智能模型的安全评估与增强(模型层) 针对金融场景中模型失效、对抗攻击与决策偏差等问题,构建系统化的安全评估体系与增强机制,推动金融 AI 从“可用”走向“可信”。
💡 简单说,我们不仅关注模型是否有效,更关注模型在真实复杂世界中是否 可靠、可解释、可部署。
👨🏫 三、团队导师介绍
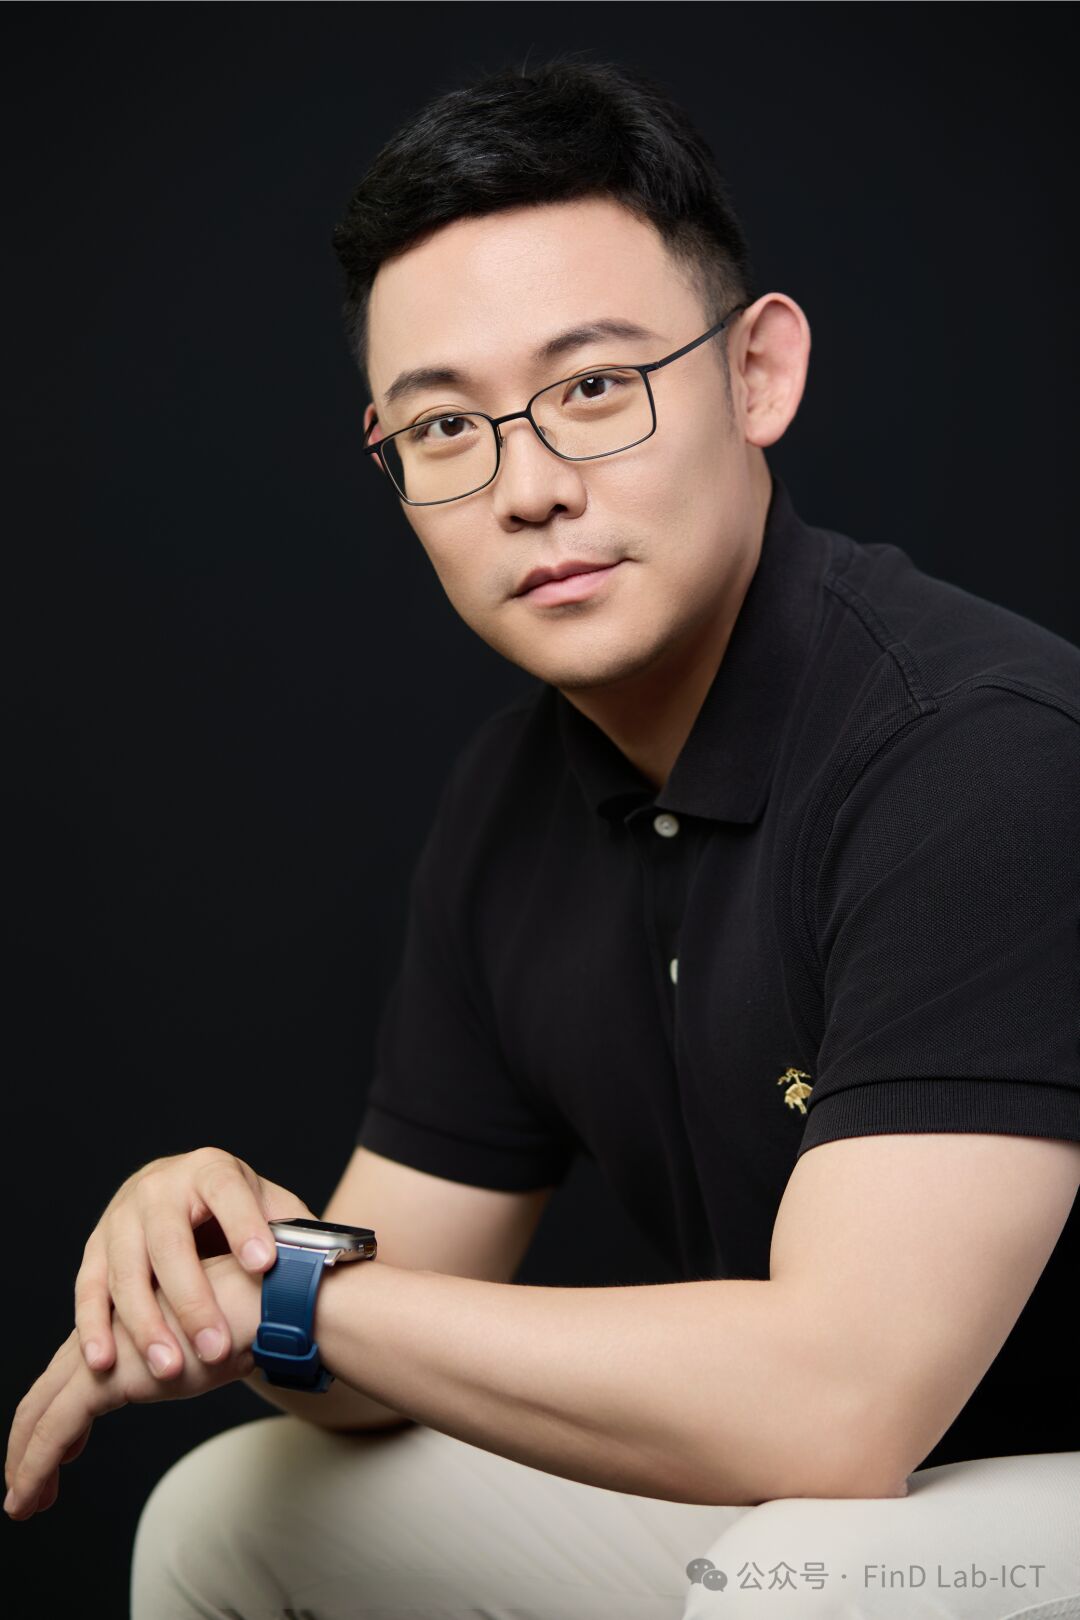
长期从事 金融智能、数据挖掘与自然语言处理 研究。在 The Innovation、IEEE TKDE、KDD、WWW、SIGIR、ACL、ICLR 等发表论文 100 余篇,其中 CCF-A 类论文 50 余篇,入选斯坦福大学 & Elsevier 全球 Top 2% 科学家榜单。当选 CCF 杰出会员、杰出讲者,CCF 数字金融分会常委兼青工委主任。以第一完成人获 2024 年度 CCF 科技进步二等奖。
个人主页:https://aoxaustin.github.io/
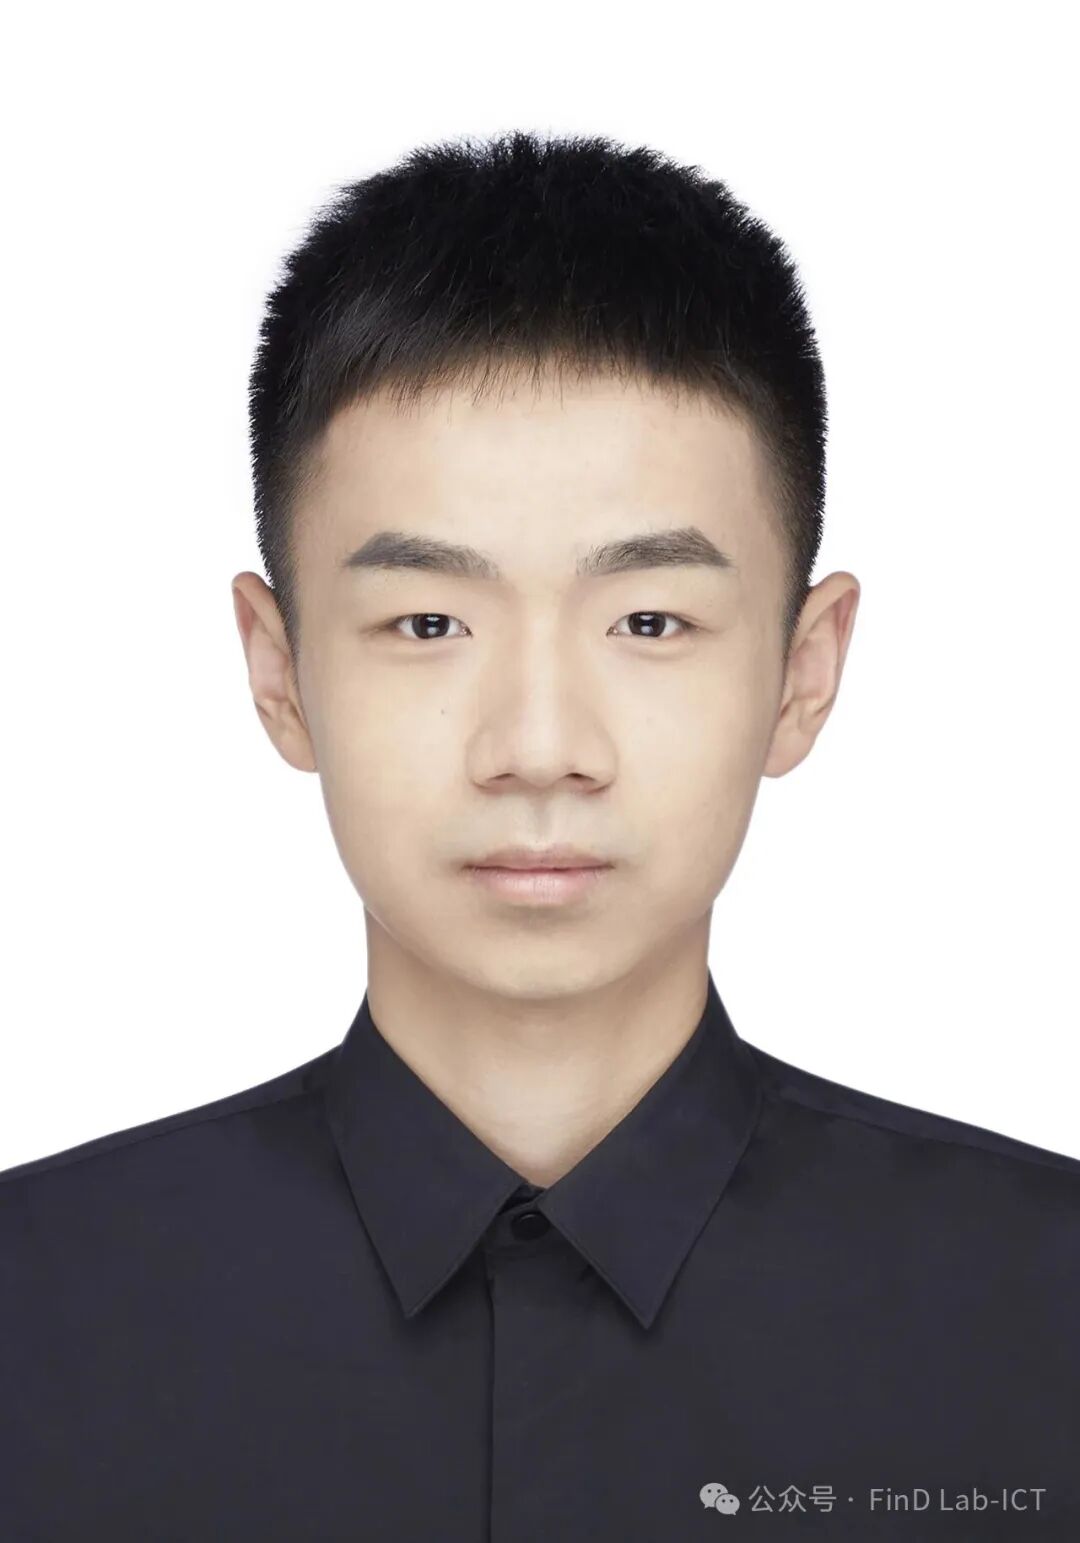
研究方向为 人工智能安全、图机器学习 及其应用。2023 年 6 月获中国科学院计算技术研究所工学博士学位。在 IEEE TKDE、KDD、WWW、ICLR、CIKM 等发表论文 30 余篇,谷歌学术引用 1800 余次。主持国家自然科学基金青年基金、中国博士后基金面上项目等多项课题。
个人主页:https://ponderly.github.io/
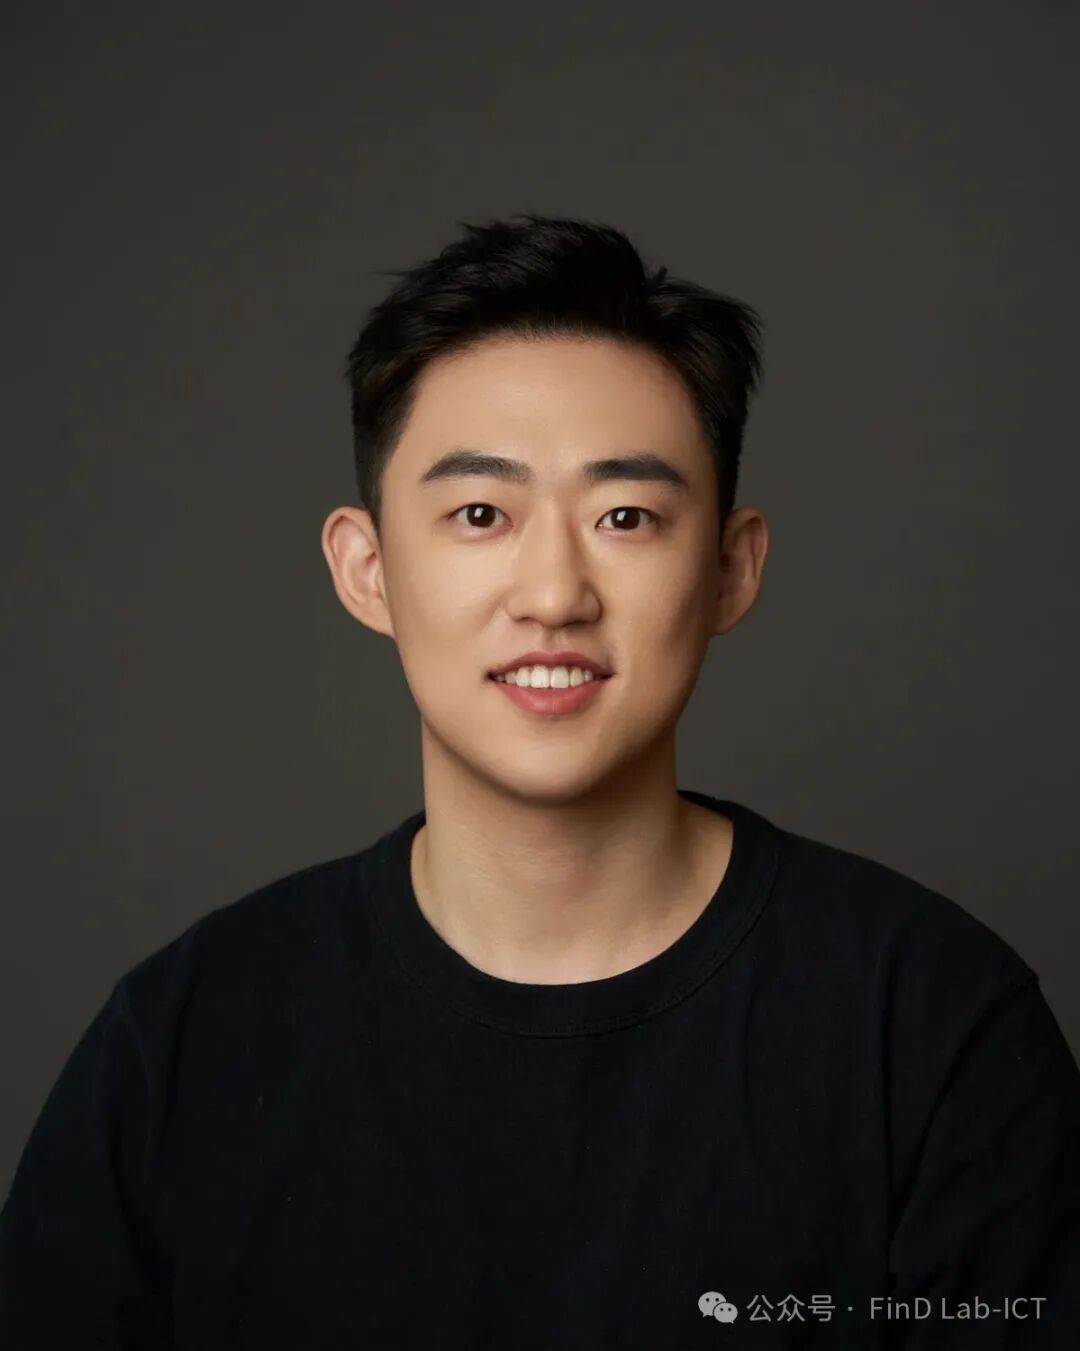
研究方向为 数据治理与数据挖掘。博士毕业于北京大学前沿交叉学科研究院,在 Molecular Cell、Genome Biology、Plant Cell、Nucleic Acids Research 等国际高水平期刊以第一作者或共同第一作者发表论文 6 篇。
📢 加入我们
FinD Lab 热忱欢迎有志于科研的优秀学子加入!团队 长期招收 对金融智能、数据挖掘、人工智能风险治理及数据要素流通等方向感兴趣的 硕士生、直博生。因名额有限,感兴趣的同学请提前联系,可将简历发送至 [email protected]。
我们强调 问题驱动、系统能力与长期成长,鼓励研究生在真实复杂问题中建立研究深度。
- 研究组 GitHub:https://github.com/ICT-FinD-Lab
- 通讯地址:北京市海淀区中关村科学院南路 6 号中国科学院计算技术研究所
- 微信公众号原文:https://mp.weixin.qq.com/s/agP3z2ziP87NrJIP2ilY9Q
留言评论